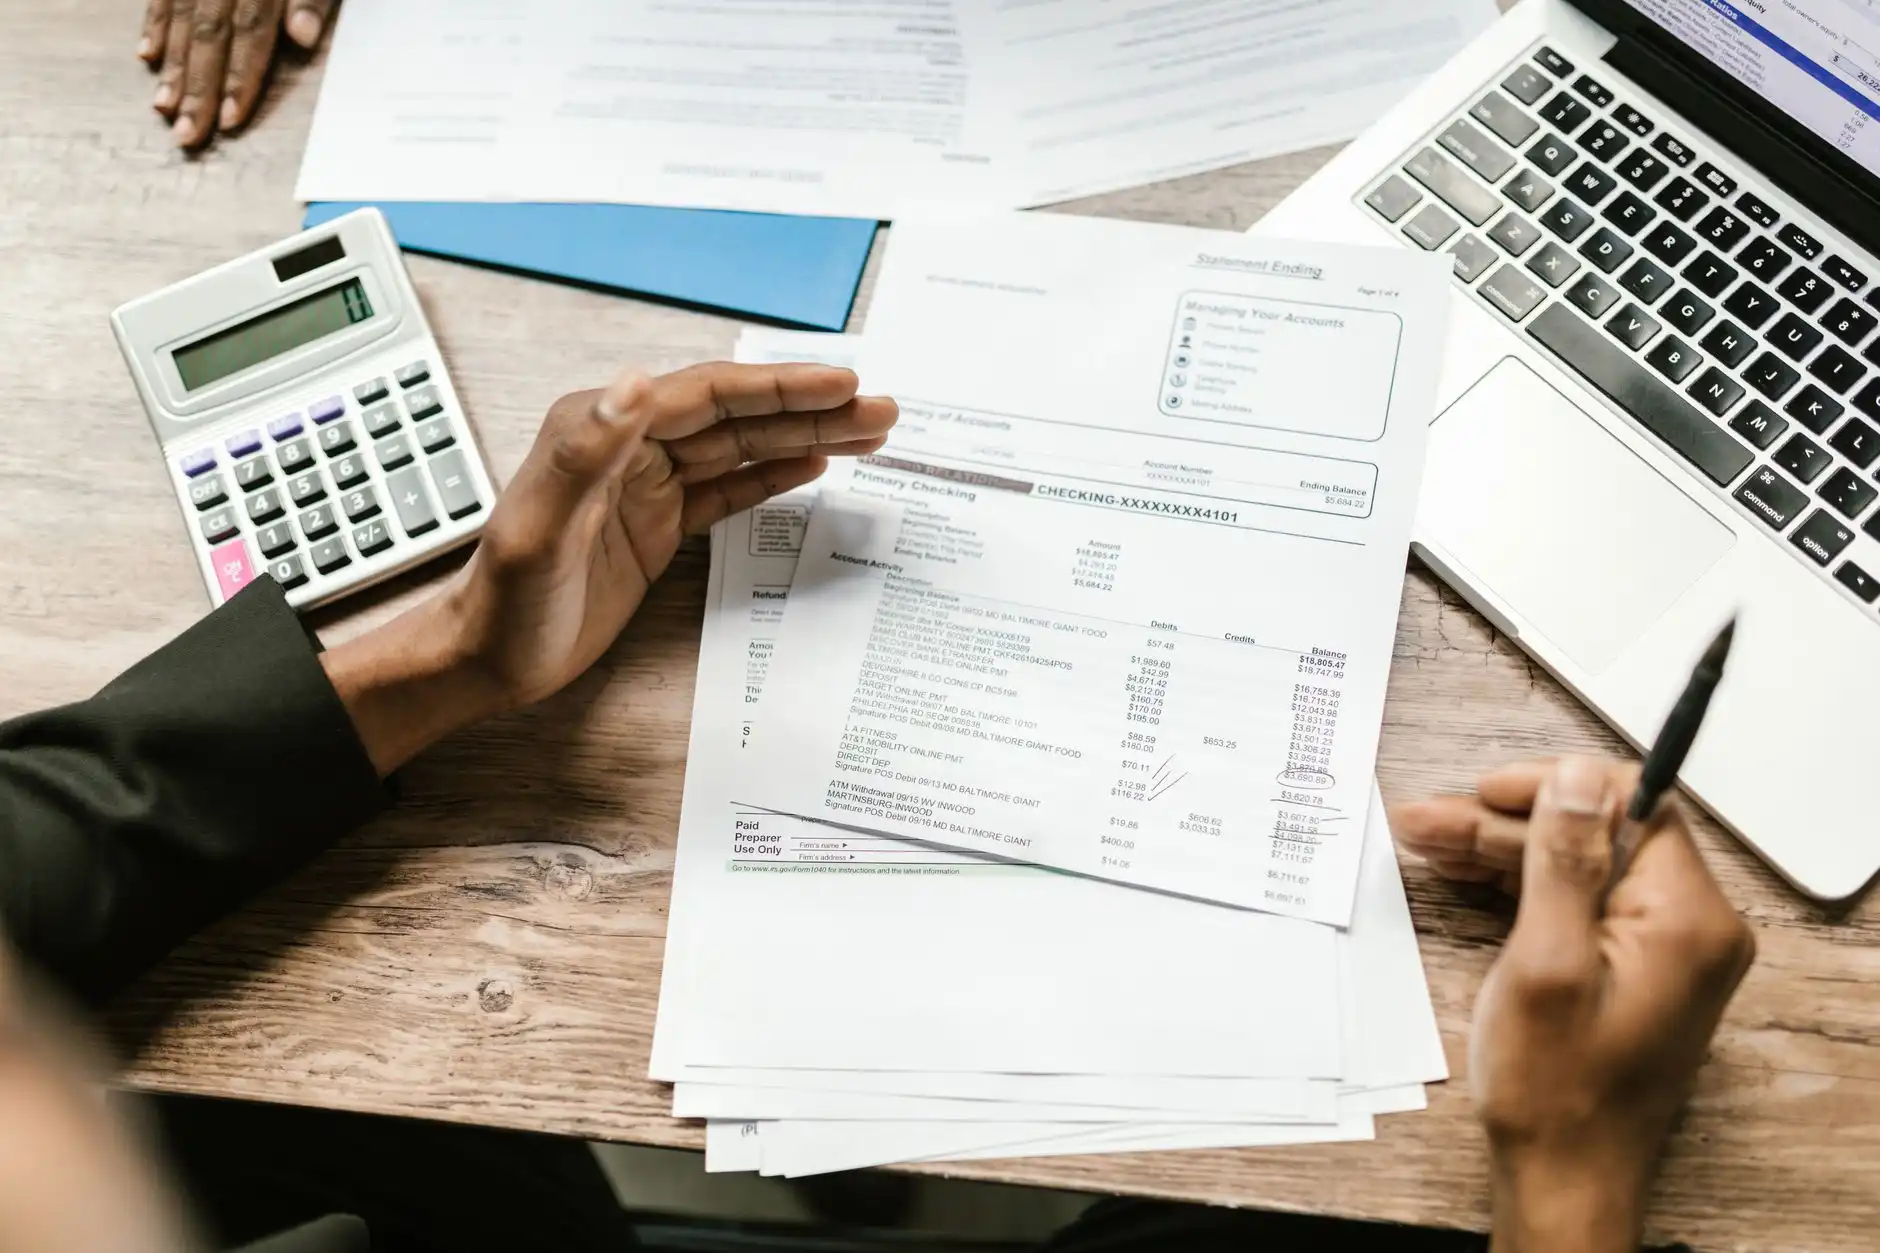
2025年重庆代理记账新规落地,企业财税合规调整要点解析
新规落地,重庆企业主为何集体“焦虑”?
2025年第一季度刚过,重庆不少中小企业主在税务申报时发现,系统校验规则比去年严格了不止一个量级。尤其是针对“零申报”企业的随机抽查频率,以及进销项匹配度的自动预警阈值,都发生了明显变化。这背后,是重庆税务局对代理记账行业规范化的深度推进——过去那种“两三百元包一年”的粗放记账模式,正在被合规要求彻底清出市场。
事实上,新规的核心逻辑并不复杂:财税数据必须真实、可追溯、且与企业银行流水一致。但难点在于,很多企业主并不清楚自己的记账凭证是否达标,更不知道“年度审计”与“汇算清缴”之间存在的技术性差异。一旦被列入风险纳税人名单,解锁流程的复杂度远超想象。
行业现状:低价代账的“死局”与破局点
重庆的代理记账市场,过去五年里经历了野蛮生长。据统计,仅渝北区和两江新区就注册了超过800家代账机构,其中近四成以低价策略获客。但新规实施后,代理记账机构的信用评级将直接与企业纳税信用挂钩,这意味着,一旦代账公司出错,企业不仅要补税,还会在贷款、招投标时处处受限。
我们接触过一家做餐饮连锁的客户,此前用低价代账服务,结果对方把所有股东借款都记成“营业外收入”,导致企业多缴了十几万所得税。这种案例在新规后只会更多——因为系统会自动比对财务报表与增值税申报表,逻辑不符的,直接触发人工复核。
合规调整的核心:从“记账”转向“财税治理”
面对新规,企业需要的不是找一家更便宜的代账公司,而是重新审视自己的财税服务链条。这里给出三个技术层面的调整方向:
- 证据链完整性:每笔费用报销必须对应合同、发票、银行回单三要素,缺一不可。新系统对“发票流、资金流、合同流”三流合一的校验精度已提升至发票品名级别。
- 年度审计前置化:不要等到工商年报时才做审计。建议在每年第四季度进行一次内部预审,重点排查往来款长期挂账、库存账实不符等常见问题。
- 人员权限分离:企业自己的财务人员与代理记账机构的权限必须物理隔离,电子税务局账号严禁共用,否则一旦出现异常申报,责任难以界定。
这里特别要强调一点:新规对工商注册环节的地址核验也加严了。注册时使用的“虚拟地址”或“集群注册”地址,如果无法提供真实的办公场景租赁证明,后续变更经营范围或股权转让时会被卡住。所以,早期注册阶段的合规性,直接影响未来三年的财税操作空间。
选型指南:如何判断你的财税服务商是否达标?
很多客户问我们,到底该选什么样的服务机构?标准其实很硬核。第一,看对方是否拥有至少5名以上专职会计,且每人都具备中级以上职称——新规要求代账机构必须配置合规负责人,这一点在重庆税务局官网可查。第二,看对方是否提供年度审计的配套能力,而非仅仅做月度记账。第三,看其系统是否支持与电子税务局的“全电发票”直连,手动录入发票的时代已经过去了。
我们的建议是,将“代理记账、工商注册、年度审计、财税服务”视为一个完整的治理闭环,而不是拆开采购。很多企业习惯记账找A家、注册找B家、审计找C家,结果数据口径不统一,新规下极易出现逻辑矛盾。一家成熟的财税服务公司,应当能基于同一套财务数据,自动生成工商年报、汇算清缴报告和审计底稿。
应用前景:合规压力下的“隐形红利”
从长远看,新规对重庆的营商环境是利好。那些依赖信息不对称赚差价的小代账公司会逐步出清,而真正具备数据治理能力的服务机构将获得更大市场。对于企业主而言,短期内的阵痛不可避免——比如需要补录历史凭证、调整科目设置。但一旦完成切换,融资时的财务尽调通过率会显著提升,因为经得起审计的账目本身就是企业信用资产。
最后给一个实操建议:立刻检查你最近三个月的增值税申报表与利润表之间的逻辑关系,尤其是“营业收入”与“销项税额”的勾稽比例。如果发现差异超过0.5%,请务必在6月征期前联系专业机构做一次全面体检。在这个数据驱动的监管时代,提前半年的合规调整,胜过事后三个月的补救。重庆节点企业管理有限公司将持续关注新规执行细节,为本地企业提供贴合实际场景的落地解决方案。